11月12日,长沙五一大道。友阿旗下的友谊商店里,消费者们在柜台前驻足、挑选;与此同时,数百公里外的深交所,一场关乎友阿战略走向的审议正在进行。
当晚,友阿股份公告:收购深圳尚阳通100%股权并募集配套资金的事项,获深交所并购重组委审核通过。
一家在长沙卖了20多年百货的公司,花15.8亿元买下一家深圳的芯片设计企业。从百货行业迈入功率半导体领域,这一步,跨得确实不小。
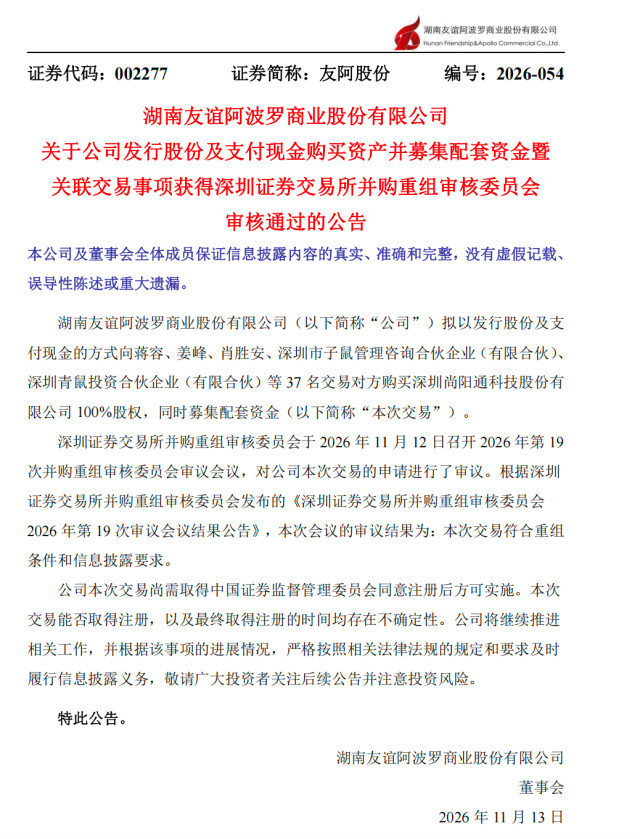 (友阿股份发布的公告截图)
一家百货公司,为何切入半导体赛道?
跨界并非临时起意。2024年11月26日,友阿股份披露公告,筹划收购尚阳通控股权;2025年5月,重组预案出炉,交易价定为15.8亿元;2026年11月12日过会,这场跨界,已经走了近两年。
百货与半导体,乍看“风马牛不相及”,友阿为何会切入这条赛道?翻开近两年的财报,便可窥见一二。2024年,公司营业收入12.83亿元,同比下滑超3%;2025年,营业收入9.88亿元,同比下降22.98%;今年前三季度,公司营业总收入6.07亿元,同比下降18.6%。
这些数字背后,是线上零售的虹吸、即时消费的冲击、中高端客群消费习惯的变迁等力量,挤压着传统百货的生存空间。
百货门店、7-ELEVEN便利店、线上平台等业务线,增长空间也已经清晰。友阿需要寻找“第二增长曲线”,成了这笔交易最直接的动因。
尚阳通成立于2014年,深耕高性能半导体功率器件的研发、设计与销售,产品覆盖新能源充电桩、汽车电子、光伏储能、数据中心等领域。当前,AI产业蓬勃发展,AI服务器耗电大,电源也得更稳、更省,功率器件正好卡在这个位置。
交易的具体安排也值得关注。15.8亿元作价中,5.06亿元以现金支付,其余以发行股份支付,同时配套募资不超过5.5亿元。这一价格,较尚阳通最后一轮投后估值50.81亿元折让不少。友阿表示,这体现出双方在半导体行业长期布局的共赢愿景与协同决心。
过会之后,仍有重重考验
过会审核通过只是一个节点,本次交易尚需取得中国证监会同意注册后,配套募资能否足额到位也存在不确定性。具体来看,主要有两大考验。
第一重考验在“合”。百货靠柜台、客流、供应链;芯片重研发、工艺协同、客户认证。在管理上,尚阳通采用Fabless模式,核心资产是研发团队和专利。这种公司的管理逻辑,和管商场、管库存、管柜台,完全是两套语言。
友阿显然也清楚这一点,此前,长沙国控资本参股了友阿控股,友阿也与长沙国控资本、清华大学天津电子信息研究院签署了战略合作框架协议,方向就是为半导体转型提供技术和人才支撑。国资助力加上高校资源,为这场跨界加上了双重保险,但两套班子能不能真正拧成一股绳,还得看整合的成色。
第二重考验,在于标的自身的业绩波动。2024年,尚阳通实现营收6.06亿元;净利润4567万元;2025年,营收6.81亿元,净利润6121万元;2026年上半年,尚阳通实现营收3.01亿元,净利润1780万元。
数字是起伏的,但拆开看:2024年的下滑是行业周期所致,2025年已随下游复苏回暖;2026年上半年的利润下降,主要受一次性股份支付费用影响,扣非净利润实则翻倍增长,达到3672万元。功率半导体是强周期行业,价格与库存波动都不小,但尚阳通在周期底部守住了盈利,在需求切换时找到了新方向,产品结构正从对充电桩单一依赖,转向AI算力电源这个更确定的增量市场。能否把周期扛过去、把切换跑通,接下来要看订单和产能说话。
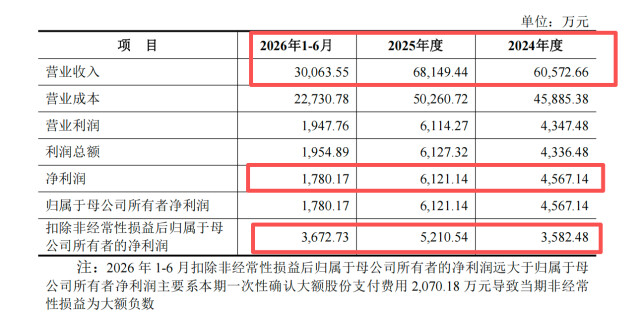 (深圳尚阳通的业绩数据截图)
友阿的这桩跨界并购,从一开始就被关注。放在全国资本市场,这是“并购六条”之后传统上市公司向新质生产力转型的典型案例;落到湖南产业版图上,或也能成为一次精准的补链动作:把一支成熟的功率器件芯片设计团队、车规级与碳化硅产品管线,锚定到湖南的功率半导体产业集群之上。
责编:周培
一审:周培
二审:卢小伟
三审:谭登
来源:侃财邦微信公众号