
 PC版
 在线投稿
侃财邦|算力进了银行,普通人用钱会发生什么变化
早晨在街边嗦一碗米粉,手机一碰就付了款;急用钱时,打开银行App就能申请贷款;工资到账,理财推荐给得越来越准。这些日常背后,都有算力在银行里干活。
11月20日,2026世界计算大会银行行业生态创新论坛在长沙举行。论坛上被反复提起的一个词,是“数字人民币”。从“一碰即付”到“秒级审批”,从精准授信到场景全覆盖,算力在“重新打开”我们的用钱方式。
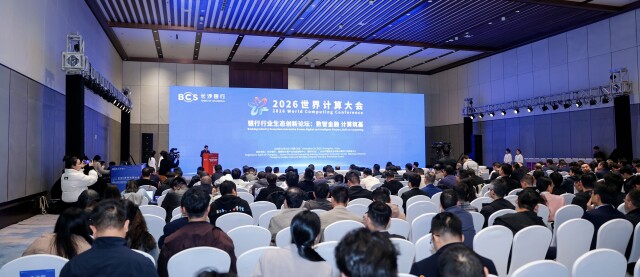 (2026世界计算大会银行行业生态创新论坛现场)
装得下数字人民币的,不一定是一部手机
能装下数字人民币的,不一定是一部手机。它可以是一张卡片、一枚手环,也可以是一张带屏幕、能显示余额和交易记录的可视卡——统称“硬钱包”。不用连网、不用开机,也不依赖手机,往收款设备上轻轻一“碰”,就能完成支付。
今年4月,张家界完成数字人民币硬钱包“开卡+消费”的闭环,支持多个国家货币现钞兑换,并覆盖景区无网络支付。景区山顶基站够不着、老人不会用智能手机、境外游客不愿为一次消费绑一张卡,这些“支付盲区”正是硬钱包的用武之地。
硬钱包解决的是“付得成”。要让数字人民币真正留下来,还得解决“用得上”。这几年,从批发零售、餐饮文旅到教育医疗、公共服务,支付触点越铺越密。2026年初,数字人民币升级至2.0版,实名钱包余额开始计息并纳入存款保险,运营机构也从10家扩容到22家。钱包里的钱既能生息、又有保障,用户才愿意把它当成日常账户,而不只是备用金。
“数字人民币要从支付工具走向完整生态,关键是‘客户一产品一场景’协同落地。只有嵌入政务、产业、民生和跨境等真实场景才能体现‘支付即结算’、跨机构互通和可编程优势,充分彰显数字人民币支付更可信、使用更普惠、应用更合规。”中国工商银行金融科技专家黄元炯在论坛中表示。
借钱的速度更快了,额度也高了
多久能拿到钱、能拿到多少钱?这是企业最关心的两件事。
先说“快”。过去一笔贷款要跑网点、交材料、等审批,层层流转按天算;如今在手机上提交申请,后台系统按预设的指标自动打分、自动核额度,几分钟就能出结果。“有1.3万户企业通过我们的线上渠道获得贷款融资,目前授信金额超过180亿元。”长沙银行科技金融部总经理薛敬明说。
再说“多”。银行传统的贷款评分模型,看重企业财报、抵押物,但科技型企业往往是“轻资产、重研发”,账面上不好看。于是,各家银行纷纷为科技型企业“定制”贷款。例如,长沙银行把企业的知识产权、研发投入和专利信息纳入贷款评分模型,一些优秀的科技型企业,授信额度可以提高10%甚至30%。
“我们把先进计算、人工智能等在内的新一代信息技术列为全行重点产业链,成立‘一链一专班’,也输出‘一链一服务方案’。”薛敬明说,未来三年,该行服务产业链上下游企业不低于2000户,授信金额不低于200亿元。
我们的用钱方式正被算力一点点重塑,但一套既稳又快的算力底座,不能只靠一家银行埋头攻关。论坛上,长沙银行联合多家银行和科技企业发起了2027年产业联合攻关项目,涵盖安全、操作系统、核心系统、数字人民币等八个领域,联合攻关技术难题,为金融高质量发展筑牢数字底座,让每个普通人都能稳稳接住算力带来的红利。
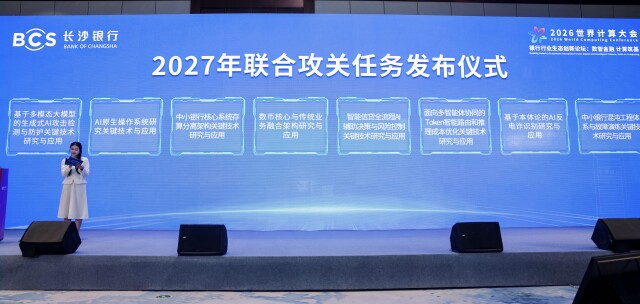 (论坛上举行2027年联合攻关任务发布仪式)
作者|范思璇 黄利飞
责编:张岚
一审:张岚
二审:卢小伟
三审:谭登
来源:侃财邦微信公众号

